支出前のコントロール:出張・経費(T&E)管理における次なる進化
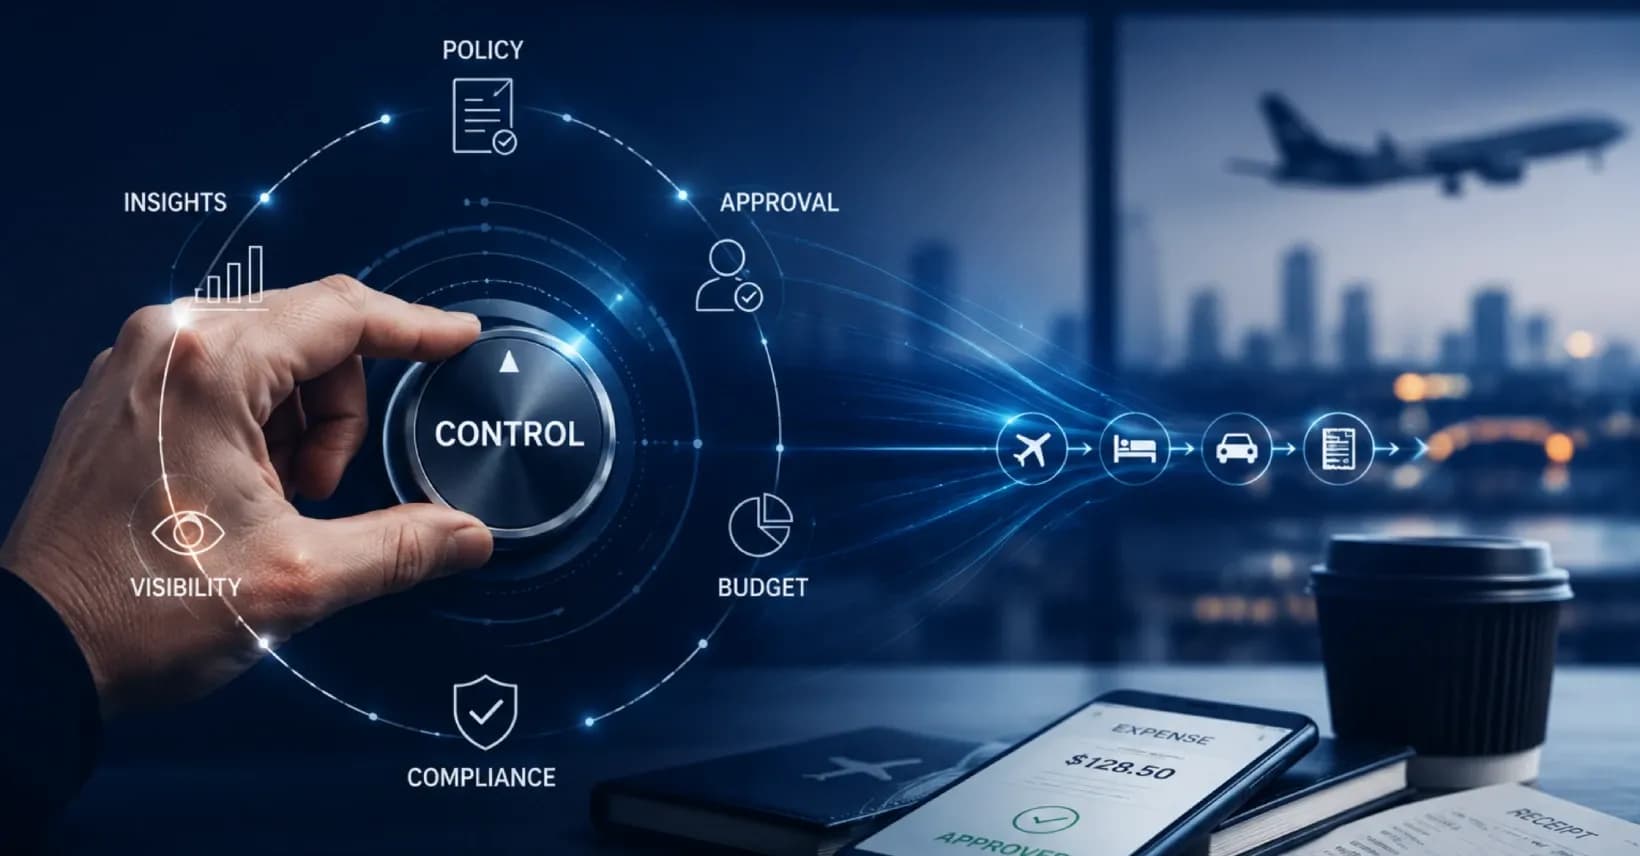
財務リーダーは長年、おなじみのモデルに依存してきました。従業員が支出し、レシートを提出し、そして立替払いを受ける——というものです。経費報告書は事後に届き、財務チームがそれを確認し、違反があった場合には、すでに資金が組織の外に出た後になってから発覚します。
しかし、このモデルはもはや時代に合わなくなってきています。CFOが財務上の漏れを減らし、監査への対応力を高め、分散した従業員全体にわたる責任体制を強化することへの圧力を強く受ける中、新たな問いが生まれています。「なぜ、支出が発生した後になってからポリシーを適用するのか」。
これこそが、出張・経費管理を今まさに再構築している根本的な転換です。CFOは、事後対応型の立替払い統制から、事前承認型の主体的な支出フレームワークへと移行しつつあります——そして、その成果は、企業が財務ガバナンスをどのように捉えるかを再定義しています。
立替払いモデル:異なる時代のために構築された仕組み
「支出後に立替払いを行う」というアプローチは、企業の出張がよりシンプルで、チームの規模が小さく、財務チームがすべての経費を手作業で確認できていた時代には合理的なものでした。しかし今日、そうした条件はもはや成り立ちません。
現代の企業は、さまざまな地域で予約を行うリモート従業員、複数の行程にわたる複雑な出張日程、そしてSaaSサブスクリプションから接待費に至るまで、絶えず拡大する支出カテゴリーに対応しなければなりません。このような環境において、立替払いに基づく統制は、支出行動と財務上の監督との間に構造的な遅れを生み出します。
その結果は、すでに広く指摘されています。
ポリシー違反は、資金が支出された後になってから発覚する
ポリシー外の予約が非公式に承認され、後から正当化される
財務チームが、戦略的な分析ではなく例外対応に不釣り合いなほど多くの時間を費やす
従業員が、何が許可され、何が許可されないかについて一貫性のない指示を受ける
これらは、個人の規律の問題ではありません。今日の企業のスピードと複雑さに対応するようには設計されていない、統制の仕組みそのものが抱える構造的な問題です。
CFOが事前承認型の支出へ移行している理由
事前承認型の支出フレームワークの魅力は明快です。統制のポイントを、取引が発生した後ではなく、その前の上流工程へと移すことができるという点です。管理された予約ツール、カテゴリー別の上限額が設定された企業カード、あるいはデジタルによる承認ワークフローを通じて事前に支出が承認されると、ポリシーの適用は、単なる理想ではなく、自動的に実行される仕組みとなります。
この転換を推進しているCFOたちは、いくつかの要因が重なり合うことで、この動きを後押ししています。
監査・コンプライアンス上の必然性
規制当局や監査人は、企業に対して、規定違反の支出を単に検知するだけでなく、それを未然に防ぐ統制を示すことを、ますます求めるようになっています。事前承認型のフレームワークは、事後対応型の立替払いでは実現できない、根拠のある文書化された統制環境を提供します。
リアルタイムの可視性への要求
現代のCFOには、組織全体の支出について、正確かつリアルタイムな状況を示すことが求められています。事前承認モデルは、支出が確定する時点で、整理された構造化データを生成し、従来の経費ワークフローを悩ませてきた照合作業の遅れを解消します。
コスト漏れの問題
調査結果は一貫して、立替払いモデルに依存している企業では、ポリシー違反、重複申請、未承認の支出カテゴリーの発生率が測定可能なレベルで高いことを示しています。事前承認の仕組みは、その設計自体によって、こうした損失を減少させます。
事前承認型の支出は、実際にはどのようなものか
事前承認型の支出への移行は、単一のテクノロジー導入の判断にとどまるものではありません。それは、出張・経費に関する権限が組織内をどのように流れるかを再設計するものです。実際には、先進的な財務チームは、以下の4つの相互に連携した仕組みを通じてこれを実現しています。
ポリシーガードレールを組み込んだ管理型の出張プログラム。 承認済みの価格帯、優先ベンダー、許可された予約期間の範囲内で、コンプライアンスに準拠した選択肢のみを表示する予約ツールにより、事後修正の必要性がなくなります。
動的な支出上限が設定された企業カード。 カテゴリー別の上限額、利用可能な加盟店の制限、リアルタイムの承認トリガーが設定されたカードにより、統制が取引レベルへと移行し、規定違反の支出そのものを構造的に難しくします。
例外対応のためのデジタル事前承認ワークフロー。 支出が標準的な範囲を外れる場合、体系化されたデジタルワークフローが、予約前——予約後ではなく——に適切な承認者へ依頼を回します。これにより、事業のスピードを落とすことなく、責任体制を確立できます。
購買時点での自動化されたポリシー適用。 経費プラットフォームと財務システムの連携により、ポリシールールがリアルタイムで適用され、月末のレビュー時ではなく、その場で違反が明らかになります。
財務リーダーが向き合うべき反論
事前承認モデルに対して最も多く挙がる反論は、それが従業員の動きを遅らせるというものです。すべての経費に事前承認を求めることは、出張者にとってフラストレーションとなる摩擦を生み、生産性を損なうという主張です。
この反論は、「摩擦」と「統制」を混同しています。
よく設計された事前承認システムは、コーヒー一杯やタクシー利用のすべてに手作業の承認を求めるものではありません。それは、定型的でコンプライアンスに準拠した支出に対しては明確で自動化された経路を確立し、本当に例外的なケースに限って承認を求める仕組みです。ルールが明確で、ツールが直感的に使えるものであれば、ほとんどの従業員は、目に見えるような遅れを経験することはありません。
従業員が実際に経験することになるのは、むしろ「減少」です。何が許可されているかについての推測の必要性が減り、経費報告書が却下されるのではないかという不安が減り、出張から数週間後にレシートを照合する事務的な負担が減ります。質の低い事後対応型システムの摩擦は、組織全体に分散しているために、しばしば目に見えないものとなっています。事前承認システムは、統制を単に「存在させる」だけでなく、「効率的に機能させる」ものなのです。
高い統制力とスピードを両立させたT&E機能を構築する
この転換に成功している企業には、共通のアプローチがあります。彼らは、既存のワークフローに承認ステップを単純に追加するのではなく、4つの基本原則を軸として、T&Eの仕組みそのものを再設計しています。
複雑なポリシーよりも、明確なポリシーを。 効果的な事前承認モデルは、従業員が実際に守ることのできるルールに支えられています。何十もの例外事項を含む過度に複雑なポリシーは、回避策を招いてしまいます。簡潔で、職務に応じた具体的な指針があれば、従業員は自ら判断してコンプライアンスに準拠した選択を行うことができるようになります。
制限するのではなく、導くテクノロジー。 最も優れた事前承認プラットフォームは、規定違反の支出を単に阻止するだけではありません。従業員をコンプライアンスに準拠した選択へと積極的に導きます。ポリシー準拠度に応じて並べ替えられた検索結果、予約前の自動アラート、リアルタイムのフィードバックは、ポリシーを前向きな体験へと変えます。
戦略的資産としての支出可視化。 事前承認型のフレームワークは、支出が確定する時点で、豊富で構造化されたデータを生成します。このデータを主体的に活用し、コスト削減の機会を特定し、ベンダーとの契約を再交渉し、正確な予測を行う財務リーダーは、統制機能を事業上の優位性へと転換させることができます。
継続的な調整。 最も効果的なT&Eプログラムは、ポリシーを「生きた文書」として扱い、支出データ、出張者からのフィードバック、そして変化する事業ニーズに基づいて定期的に更新しています。あまりに硬直的な事前承認フレームワークは障害となりますが、時間とともに適応していくフレームワークは、基盤(インフラ)となります。
まとめ
立替払い型のT&Eから事前承認型の支出への転換は、単にテクノロジーが利用可能になったことだけによって生まれたトレンドではありません。それは、CFOが財務統制をどのように捉えるかという考え方における、より深い成熟を反映しています——過去を振り返る監査機能としてではなく、リアルタイムで行動を形作るガバナンスの仕組みとして捉える、という考え方への転換です。
事後対応型の立替払いモデルに依存し続ける企業は、単に非効率性を許容しているだけではありません。統制が置かれている場所と、実際にリスクが存在している場所との間にある、根本的なズレを受け入れてしまっているのです。
T&Eにおける次なる進化は、「支出がポリシーに準拠していたかどうか」を問うものではありません。それは、そもそもポリシーに準拠した支出しか発生しえない状態を確保するものです。ますます複雑化する財務環境の中で対応を迫られるCFOにとって、事後対応から事前対応への転換は、単なる業務上のアップグレードではありません。それは、戦略上の必然なのです。
Get in Touch with Us
Get in touch with us to discuss your strategic needs and how we can help you develop a plan to accelerate your growth
Schedule a Consultation

