資材マスターデータの重複が招く隠れたコストとは?
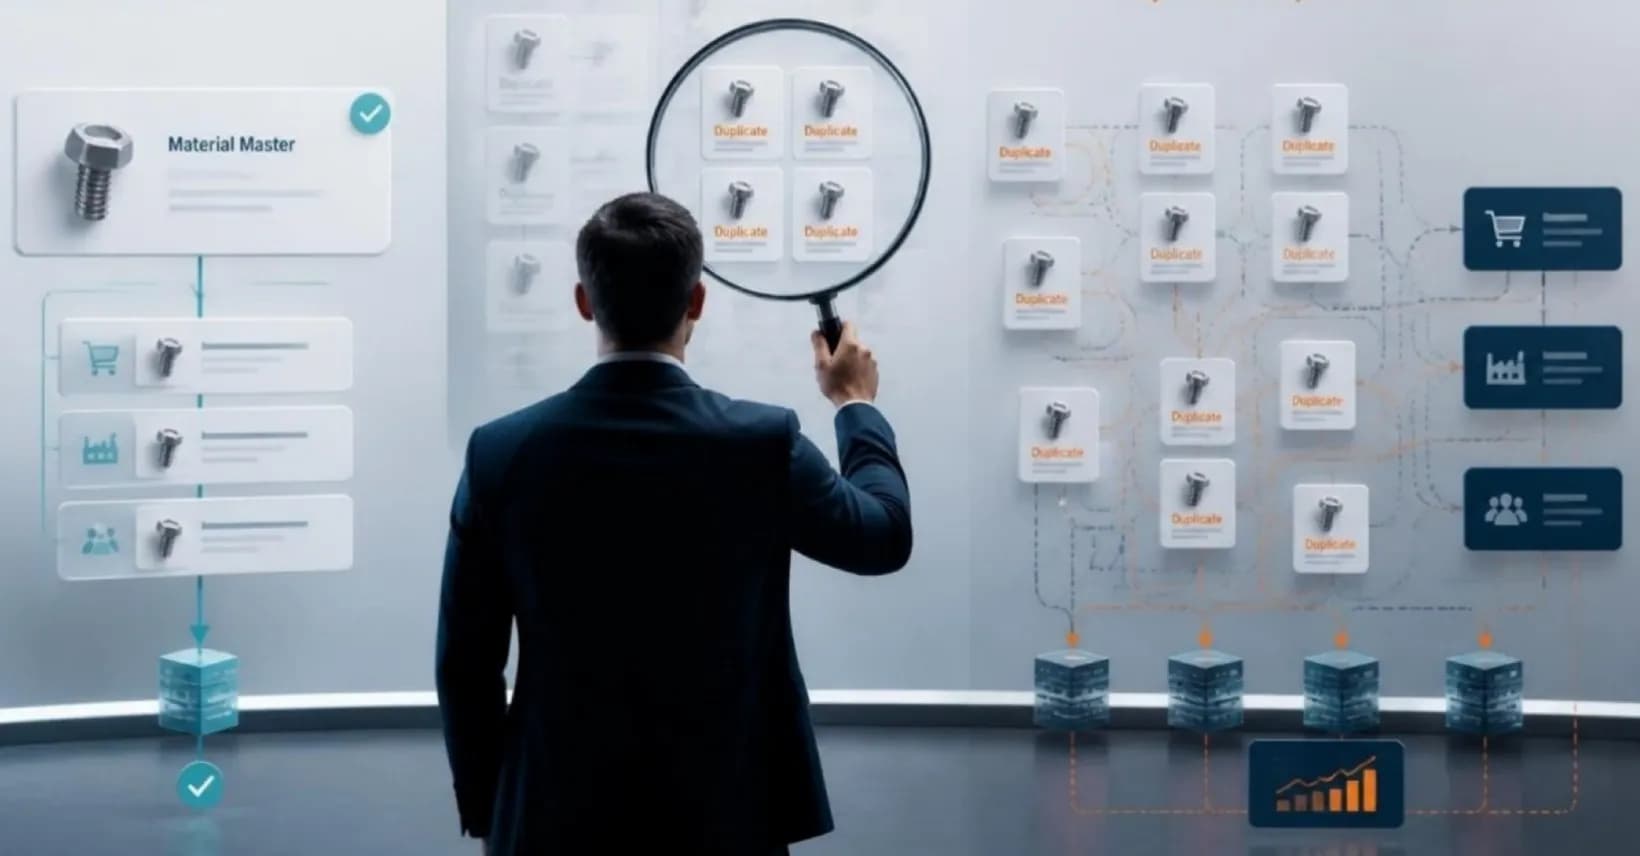
調達・財務部門の責任者の多くは、資材マスターに重複データが存在する可能性を認識しています。同じ部品が異なる名称やコードで登録され、複数の拠点やシステム、過去のデータ移行によって蓄積された情報の中に分散している状態です。
しかし、こうした重複が単なるデータ品質の問題ではないことは、あまり認識されていません。実際には、重複データは在庫と調達の2つの領域でコストを発生させており、重複を解消するだけでは問題の一部しか解決できません。
気づかないうちに増えている重複コード
資材マスターの重複は、意図的に発生するものではありません。同じ部品が、ある拠点では異なる名称で登録され、別の拠点では略称が使用されることがあります。また、既存のコードがすぐに見つからず、新しいコードが作成されるケースもあります。こうした登録が長年にわたり、複数の拠点や事業部門で繰り返されることで、重複データは蓄積していきます。
また、システム移行が完了したからといって、重複の発生が止まるわけではありません。多くの企業では、過去から引き継がれた重複データが残っているだけでなく、移行後にも新たな重複コードが作成されています。その背景には、データ登録時に重複を検出・防止するための管理体制が、想定以上に不十分であるという問題があります。
その結果、資材マスターは実際に管理する資材の種類以上に膨大になり、データの管理も複雑化していきます。
見過ごされている2つのコスト
資材マスターの重複は、データベースを複雑にするだけでなく、主に在庫と調達の2つの領域で財務的な損失をもたらします。
① 在庫に固定化される資金
同じ部品が2つの異なるコードで登録されている場合、企業はそれぞれのコードに対して在庫を保有している可能性があります。帳簿上では必要な在庫として管理されていても、実際にはシステム内の別の場所に存在する在庫と重複していることがあります。こうした過剰在庫は、新たな価値を生み出さないまま、運転資金を固定化させる要因となります。
② 同じ部品を異なる価格で購入することによる損失
同一の部品が異なるコードで購入されている場合、調達担当チームや購買経路によって、同じ部品に異なる価格を支払っている可能性があります。システム上で同一品目として認識されていなければ、こうした価格差に気づくことも困難です。
いずれの問題も、個々の取引だけでは大きな損失として表面化するとは限りません。しかし、小さな非効率が積み重なり、データを横断的に整理・比較するまで、その影響が見過ごされることがあります。
データ分析の進め方
最初のステップは、推測ではなく、十分な根拠に基づいて重複データを特定することです。AIを活用したクラスタリング分析では、資材の属性情報を比較し、同一である可能性が高い品目をグループ化します。さらに、判定の確信度に応じて、ほぼ確実に一致するものから、追加確認が必要なものまで分類します。
すべての重複データに同じ優先度で対応する必要はありません。重複の確信度が高く、業務への影響も大きいものは優先的に整理し、確信度が比較的低いグループについては、詳細な検証を経て対応を判断します。
ステップ1:在庫への影響を把握する
重複が確認された資材グループについて、まず在庫面での影響を分析します。具体的には、重複データの存在によって、どれだけの在庫が余分に保有されているのかを調べます。
こうした分析を通じて、データ品質の問題が実際にどの程度の財務的な影響をもたらしているのかを明確にします。
ステップ2:調達への影響を把握する
次に、同一資材グループ内の購買記録を比較し、過去に同じ部品を購入した際の最安値に対して、どれだけ多く支払っていたのかを分析します。
対象とするのは、重複が確認され、実際の購買履歴も検証できた資材グループのみです。このように保守的な方法で算出することで、過大な推計を避け、確認可能なデータに基づいてコスト削減機会の下限額を明らかにします。
重複データの先にある、大きな改善機会
重複データの整理によって得られる改善効果は、より広範な改善機会の一部にすぎないことが多くあります。
重複データに直接関連する課題を特定した後、資材コードの重複の有無にかかわらず、在庫データ全体と複数年にわたる調達データを対象に、さらに広範な分析を実施します。
この分析では、一般的に次のような改善機会が明らかになります。
明確な在庫保有方針に基づかずに保有されている在庫
既存のサプライヤー契約を経由せずに発生した調達支出
多数のサプライヤーに分散した購買
調達支出やサプライヤーとの取引関係の分散によって失われている価格交渉力
こうした構造的な課題から、重複データに直接関連するものよりも大きなコスト削減機会が見つかることがあります。
ただし、重複データに直接関連する改善機会と、それ以外の広範な改善機会は、明確に区別する必要があります。両者は異なる分析結果に基づいており、単純に合算すると、同じコスト削減機会を二重に計上してしまうリスクがあるためです。
「その金額はどのデータから算出されたのか」という問いに明確に答えられることが、分析結果の信頼性を確保するうえで欠かせません。
調達・財務部門の責任者にとって重要なこと
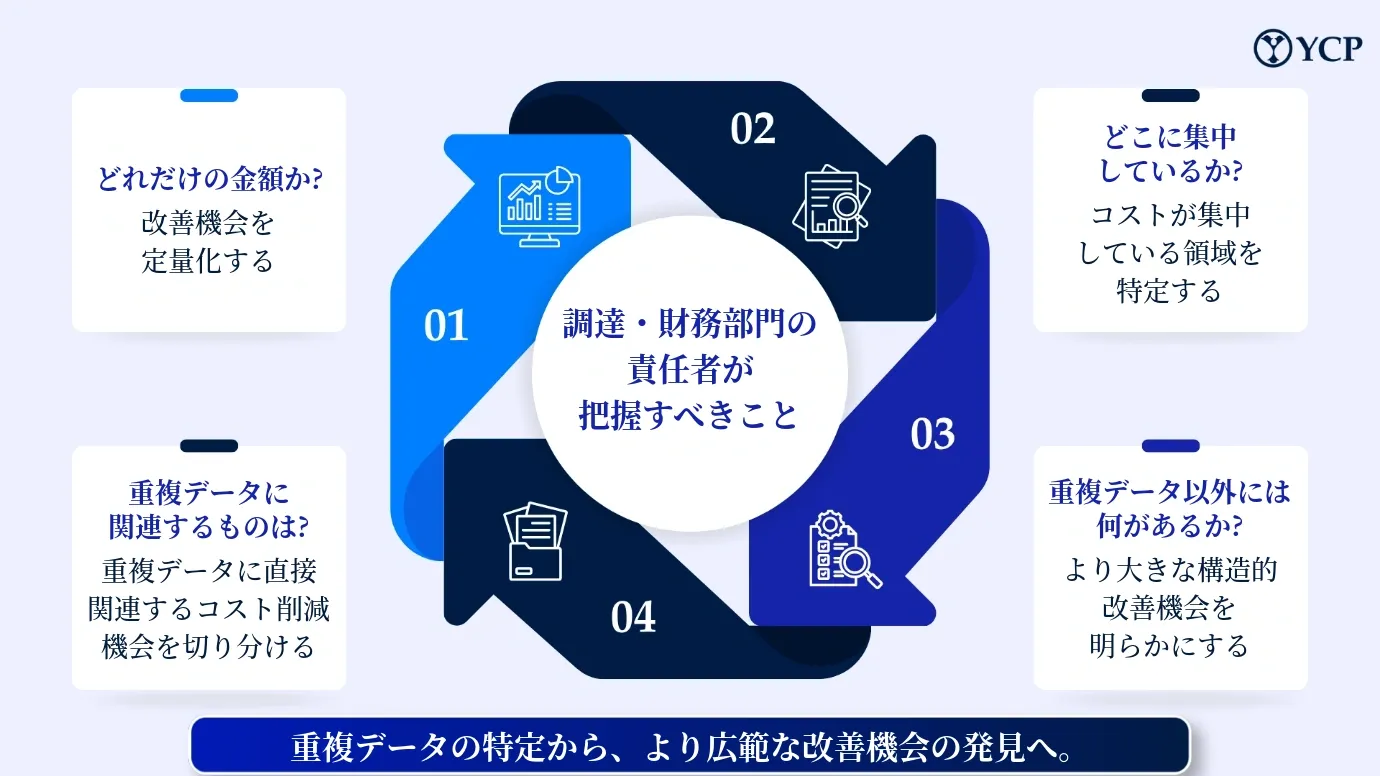
調達・財務部門の責任者に求められるのは、資材マスターの重複が問題であると改めて確認することではありません。具体的に把握すべきなのは、次の4点です。
重複データによって、どれだけのコストが発生しているのか
コストがどこに集中しているのか
改善機会のうち、重複データに直接関連するものはどの程度あるのか
データ全体を分析することで、さらにどのような改善機会が見つかるのか
資材マスターの整理だけに取り組んだ場合、比較的小さな問題を解決する一方で、より大きな改善機会を見逃してしまう可能性があります。
重複データに直接関連する短期的な改善と、より広範な構造的課題への対応は、適切な順序で組み合わせて進めることが重要です。まず、客観的な根拠に基づいて短期間で実行できる改善に着手するとともに、より大きな構造的改善機会についても並行して検証し、対応を進めます。
調達・財務部門の責任者が把握すべきこと
データに隠れた改善機会を見つけませんか?
資材マスターが抱える課題は企業によって異なりますが、多くの企業に共通する傾向があります。重複データは在庫と調達の2つの領域でコストを生み出しており、その先にはさらに大きな改善機会が隠れています。
適切なデータ分析によって、重複データに直接関連するコストと、より広範な構造的課題の両方を明らかにすることができます。
資材データや調達データからどのような改善機会を発見できるのか、詳しくはBluMorチームまでお気軽にお問い合わせください。
Get in Touch with Us
Get in touch with us to discuss your strategic needs and how we can help you develop a plan to accelerate your growth
Schedule a Consultation

