支出分析をビジネス価値の創出につなげる4つのステップ
従来の支出分析だけでは不十分な理由
支出分析(Spend Analytics)の基本的なプロセスは、一般的に次の4つのステップで説明されます。
データの収集・統合
データのクレンジング・標準化
データの拡充(分類・グループ化)
データの可視化とインサイトの抽出
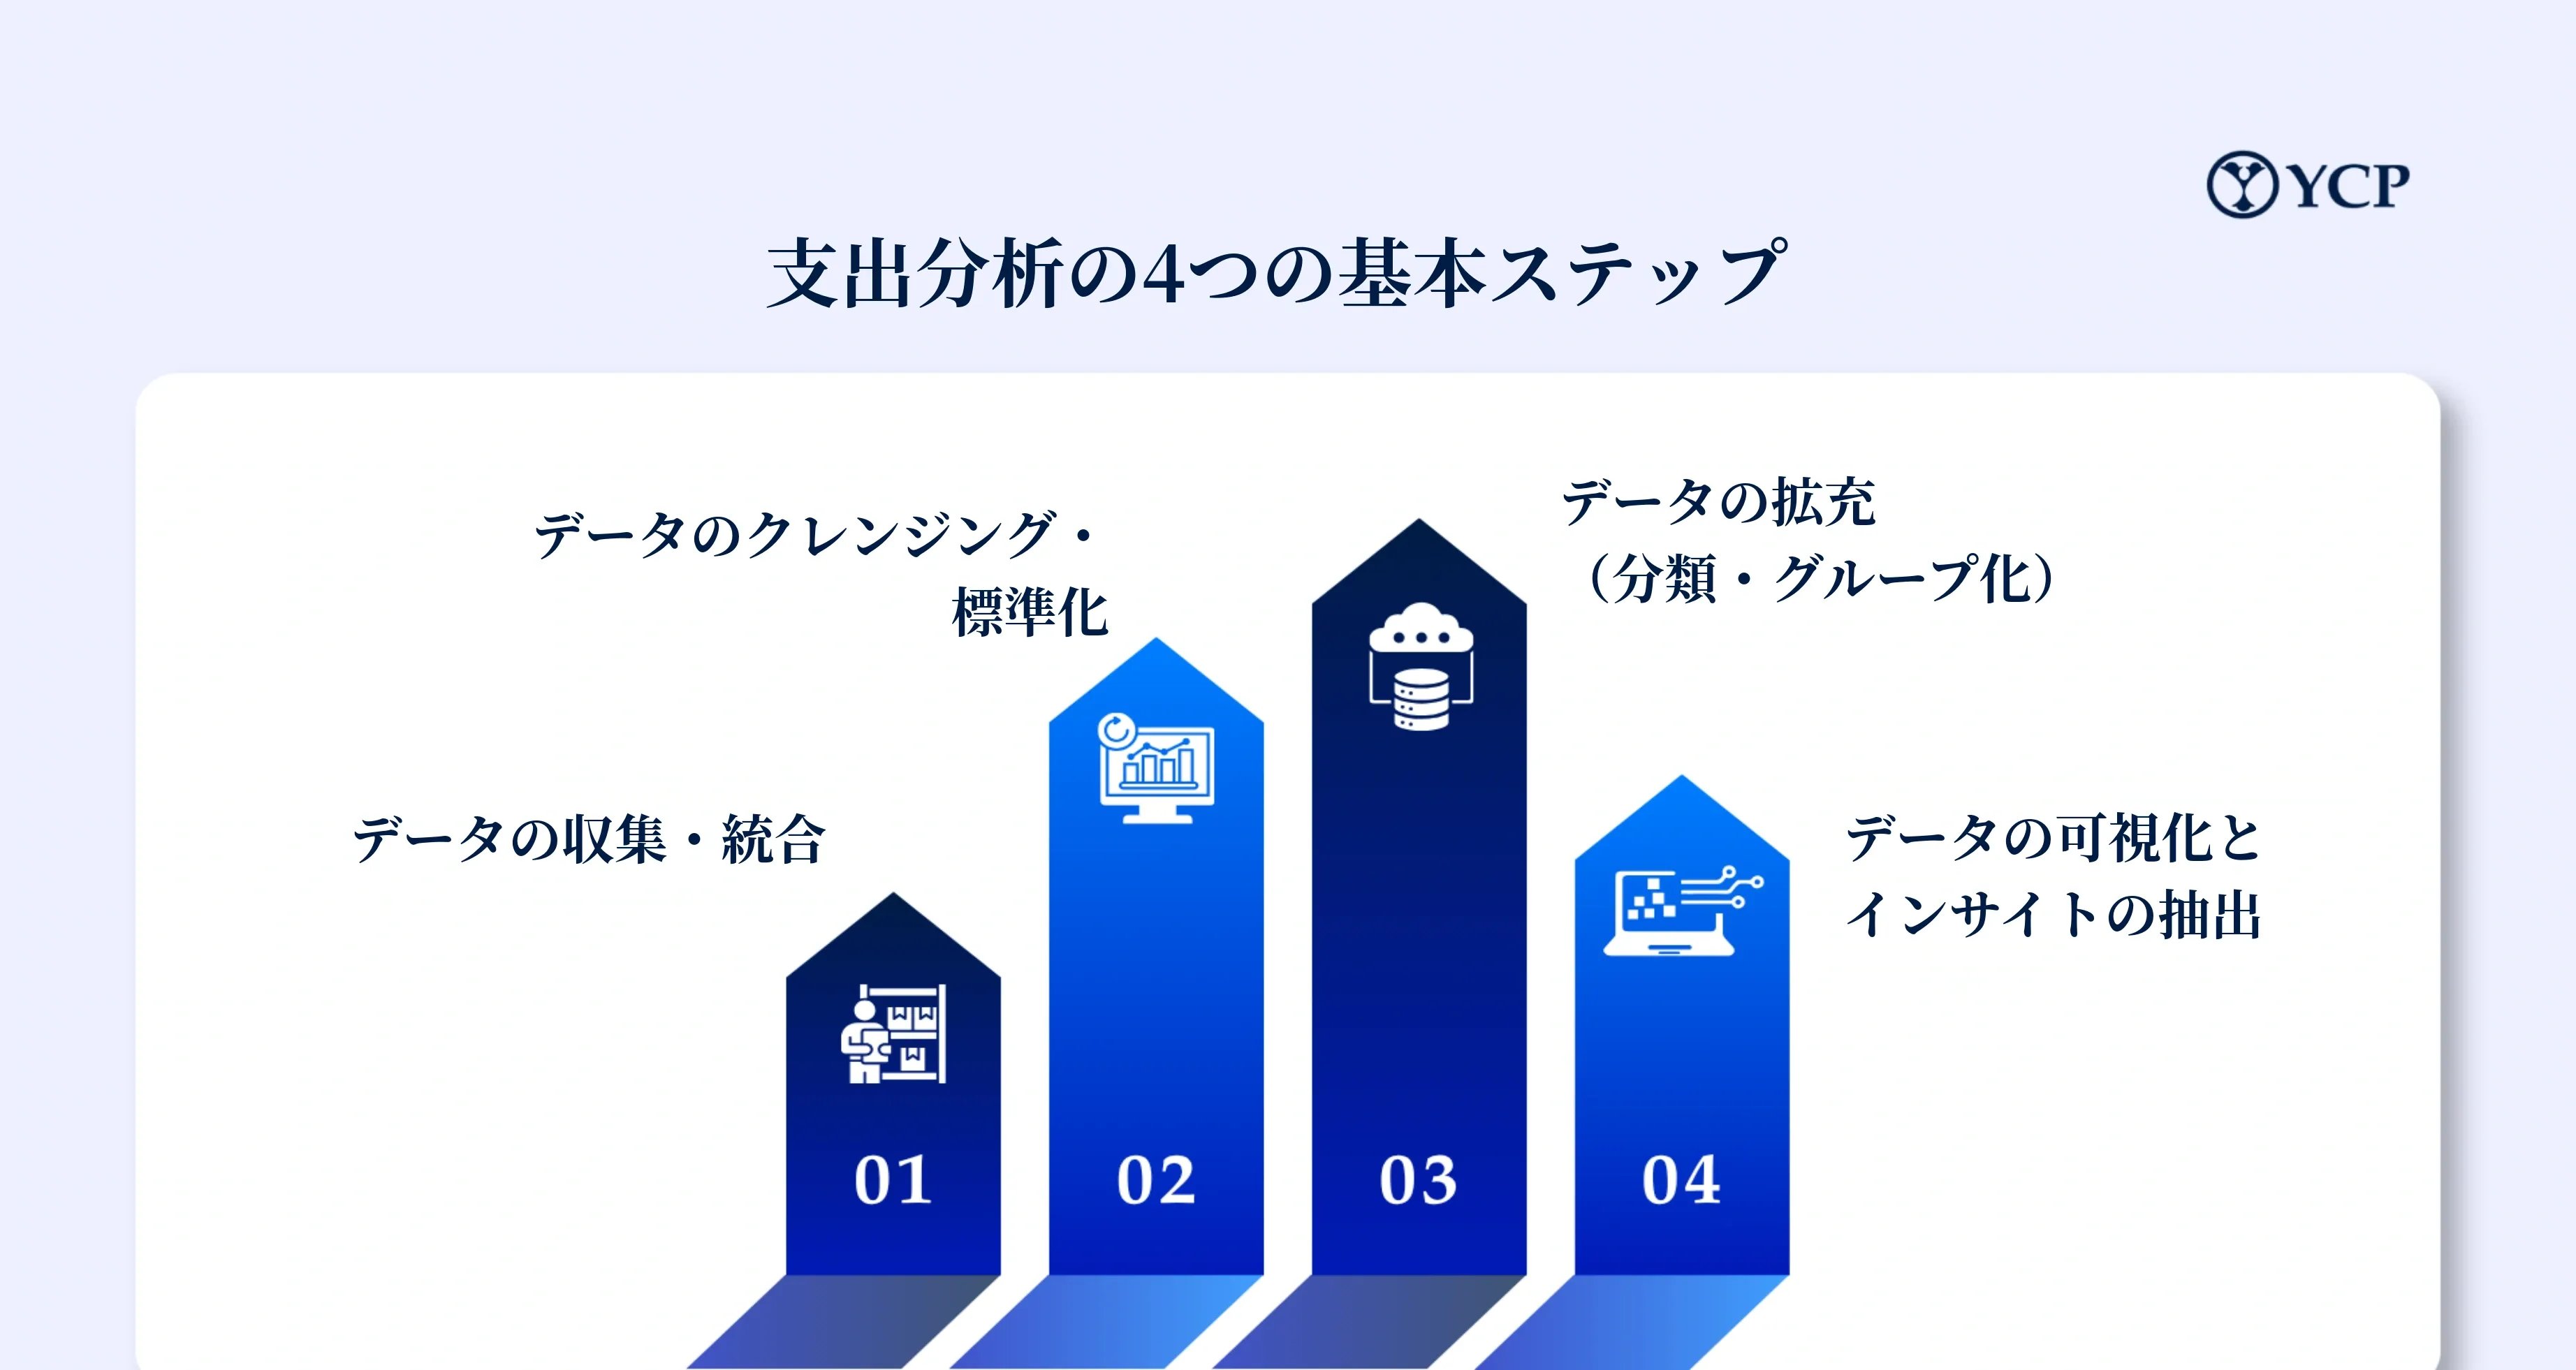
多くの解説記事では、こうした基本的な流れが紹介されています。しかし、企業が支出分析プログラムに期待しているのは、単にこれらの作業を完了することだけでしょうか。実際には、分析結果から具体的な改善につながる示唆を得られなかったり、企業の支出管理のあり方を変革できなかったりする場合、その取り組みが成功したとはいえません。
各種市場調査では、世界の支出分析市場は年率約20%で成長するとされており、企業が支出傾向の把握や、コスト削減・業務効率化につながる改善機会の特定に高い関心を寄せていることがうかがえます。しかし、分析ツールへの投資だけでは十分ではありません。本記事では、ダッシュボードの作成にとどまる支出分析と、継続的なビジネス価値を生み出す支出分析を分ける、4つのステップを解説します。
レポーティングを実際の価値創出につなげる4つのステップ
1. 見えない支出も含めたデータ全体の把握
支出分析の第一歩は、正確な分析に必要な項目を網羅した、適切なデータを収集することです。データの多くはERPや調達管理ツールから取得されますが、多くの企業では、こうしたシステムで把握できるのは実際の支出全体の60〜70%程度にとどまります。残りは「ダークスペンド(Dark Spend)」と呼ばれる可視化されていない支出であり、大きな改善機会が隠れている可能性があります。
ダークスペンドには、専門サービスへの支出、グループ会社間の取引、緊急購買や単発の購入、各部門が法人カードを使用して個別に契約したソフトウェアなどが含まれます。こうした支出は複数の部門や時期に分散して発生するため、把握されないままになりがちです。また、正式な調達ルールに従わずに発生することも多く、価格競争力の検証やベンチマーク比較が十分に行われていません。そのため、ダークスペンドを分析対象に含めることで、購買の集約や契約管理の対象拡大によるコスト削減機会を特定できる可能性があります。
例えば、複数の事業部門がそれぞれ類似したソフトウェアを契約していたり、同じ事務用品を異なるサプライヤーから購入していたり、既存の全社契約を活用せずにコンサルタントへ業務を委託していたりするケースがあります。個々の支出は小さく見えても、全社で合算すると大きなコスト削減機会となる可能性があります。
こうした見えない支出まで把握することで、支出分析は単なるレポート作成から、企業全体の支出を包括的に捉える取り組みへと発展します。同時に、分析対象の範囲を明確に記録することも重要です。すべての支出分析プログラムでは、次の項目を定義しておく必要があります。
分析に含めた支出
分析から除外した支出
使用したデータソース
分析上の前提条件と制約
これにより、分析の透明性が高まるだけでなく、将来的なデータ更新や継続的なモニタリングにも活用できる、再現性のある分析基盤を構築できます。
重要なのは、単にデータを収集することではありません。分析すべき重要な支出を見落とさず、把握できる状態を整えることです。
2. 支出データを調達判断に活用できる情報へと変換する
複数のシステムからデータを収集・統合し、形式を統一することで、組織内で共通して参照できる信頼性の高いデータ基盤を整えます。次に必要なのが、データのクレンジングと標準化です。ただし、それだけでは十分ではありません。調達判断に活用できるよう、データに追加情報を付与し、分析の精度と実用性を高める必要があります。
データのクレンジングは情報の信頼性を高め、データの拡充はその情報を実際の意思決定に活用できるものにします。
データの拡充に向けた基本的な対応には、次のようなものがあります。
サプライヤーの重複排除:同一のサプライヤーが事業部門ごとに異なる名称で登録されている場合があります。名称を標準化することで、実際の取引集中度を把握し、購買の集約機会を特定できます。
通貨・数量単位の不一致の解消:複数の法人を持つ企業では、同じサプライヤーに異なる通貨で支払いを行ったり、同じ品目を異なる数量単位で購入したりすることがあります。これらを標準化しなければ、事業部門間の適切な比較ができず、コスト削減額の算出にも誤りが生じる可能性があります。
分類体系の不整合の解消:システムごとに、同じ支出に異なる分類コードが使用されている場合があります。共通の分類体系を整備することで、システムや事業部門、期間をまたいだカテゴリー別の分析が可能になります。
さらに、クレンジング・統合・拡充したデータに調達に関する追加情報を組み合わせることで、支出分析をレポーティングから意思決定の支援へと発展させることができます。具体的には、次のような情報が重要です。
契約適用状況の識別:契約外での購買や、契約価格を適用せずに高い価格で購入したことによるコスト増加を特定する
サプライヤーリスクスコア:特定のサプライヤーへの依存度や、財務・地政学・業務運営上のリスクを評価する。例えば、あるサプライヤーが特定カテゴリーの40%を占める状況は、購買集約の成果である一方、供給面でのリスクにもなり得る
非正規購買(Maverick Spend)の追跡:承認された調達プロセスを経ずに行われた購買を特定する。事業部門ごとの状況を把握することで、コンプライアンス上の課題や購買行動の傾向、調達ルールの改善が必要な領域を明らかにする
調達部門による改善可能性に基づく支出分類:企業のすべての支出が調達部門の働きかけによって改善できるわけではありません。改善可能な支出と改善が難しい支出を区別することで、現実的なコスト削減目標を設定し、効果が見込める領域に取り組みを集中させる
このように、取引データと調達に関する情報を組み合わせることで、ソーシング施策の優先順位付け、サプライヤーリスクの低減、これまで見落としていた改善機会の発見が可能になります。
3. ダッシュボードを超えた分析:現状把握から具体的な施策の提案へ
多くの支出分析プロジェクトでは、ダッシュボードの作成が完了した時点で、一定の成果が得られたと判断されます。ダッシュボードによって、主要サプライヤー、支出カテゴリー、支出傾向、購買パターンなどを可視化できます。しかし、本当に重要なのは、過去に何が起きたかを把握するだけでなく、次に何をすべきかを判断できることです。分析は、その目的や高度化の段階に応じて、次の4つに整理できます。
記述的分析(Descriptive):どこに、何に、誰に対して支出したのかを把握する。現状の基準値を理解するうえで有効ですが、それ自体が具体的な改善策を示すわけではありません。
診断的分析(Diagnostic):特定カテゴリーの支出がなぜ増加したのか、差異の原因は何かを分析する。支出傾向から課題を特定し、調達部門が原因や対応責任を明確にするための基盤となります。
予測的分析(Predictive):需要、市場動向、今後のソーシング計画などをもとに、将来の支出やコスト変動を予測する。コスト上昇が発生した後に対応するのではなく、事前にリスクを把握し、予防的な対応を可能にします。
処方的分析(Prescriptive):調達部門がどのような施策を実行すべきか、どの程度のコスト削減が期待できるか、何を優先すべきかを明らかにする。分析結果を具体的な意思決定につなげる段階です。
処方的分析によって導き出される施策には、例えば次のようなものがあります。
o 分散したサプライヤーを集約し、戦略的な契約に一本化する
o 複数の事業部門で使用する類似製品を標準化する
o 契約外の購買を優先サプライヤーとの取引に切り替える
o 輸送ルートや支払条件について再交渉する
o 購買額が大きく、価格差も大きいカテゴリーで新たなソーシング活動を実施する
これらは一般論に基づく改善提案ではなく、実際のデータ分析によって明らかになった課題から導き出される施策です。この点が、経験や直感に依存した意思決定と、処方的分析に基づく意思決定の違いです。支出分析の目的は、レポートの数を増やすことではありません。優先して取り組むべき課題を明確にし、具体的な調達施策の実行につなげることです。
4. 仕組み化・自動化・実行への活用:支出分析を継続的なケイパビリティにする
最後のステップは、多くの企業が見落としがちな部分です。支出分析は一度限りのプロジェクトとして実施されることが多く、数回のデータ更新を行った後に、取り組みが終了してしまうケースもあります。
初期段階ではそれでも一定の意味がありますが、独立した単発のプロジェクトとして扱うだけでは、支出分析の価値を十分に引き出すことはできません。また、年に1〜2回しか分析を行わない場合、本来はもっと早く特定できたはずの問題に対して、事後的な対応を繰り返すことになります。そのため、支出分析は次のような段階を経て、継続的な業務プロセスへと発展させることが重要です。
支出分析の導入:ダッシュボードの構築を含め、支出の現状を把握するための基準値を設定する
定期的なデータ更新:ダッシュボードを定期的に更新し、支出傾向を継続的にモニタリングする
システム連携による自動化:ERPや調達システムとダッシュボードを連携し、データ収集を自動化する
継続的な意思決定支援:アラート、AIによる異常検知、サプライヤーリスクのモニタリング、コスト削減効果の追跡などを通じて、日常的な調達判断を支援する
こうした自動化によって、調達部門はデータの準備に費やす時間を削減し、サプライヤーのパフォーマンス改善、契約遵守の徹底、運転資金の効率化、測定可能なコスト削減の実現に、より多くのリソースを充てられるようになります。
支出の可視化から、継続的なビジネス価値の創出へ
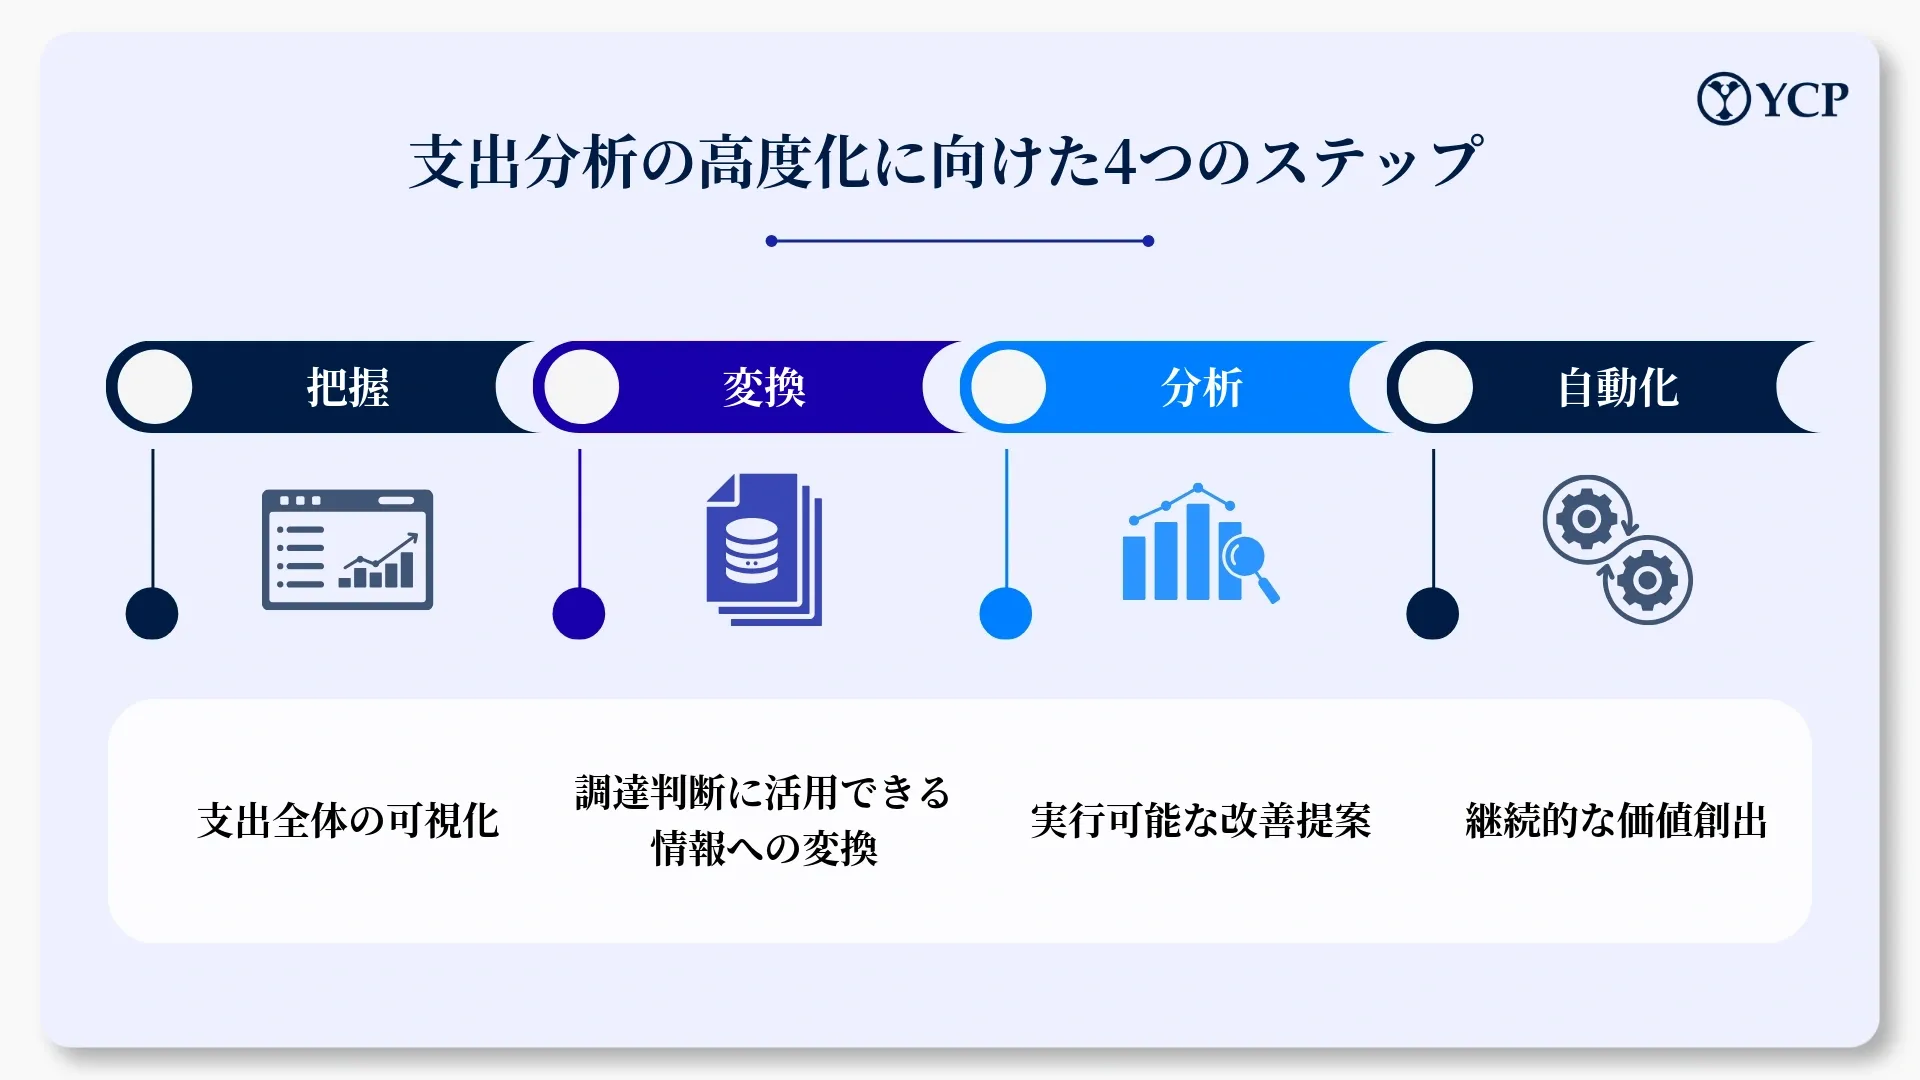
支出分析はレポーティングのための取り組みと捉えられがちですが、ダッシュボードを作成するだけでは、調達パフォーマンスの大きな改善にはつながりません。継続的に測定可能な価値を生み出している企業は、支出全体を包括的に把握し、調達に関する情報を組み合わせて分析の精度を高めています。さらに、現状を可視化するだけでなく、具体的な施策を提案できる分析へと高度化し、自動化を通じて日常的な意思決定に組み込んでいます。
支出分析プログラムの成功は、作成したダッシュボードの数ではなく、実際に生み出されたビジネス成果によって評価すべきです。具体的には、コスト削減、契約遵守率の向上、サプライヤーリスクの低減、取引関係の強化、調達判断の質の向上などが挙げられます。支出分析を一度限りのプロジェクトではなく、組織に定着した継続的なケイパビリティとして構築することで、単なるレポーティングツールから、調達・事業パフォーマンスの向上を支える戦略的な機能へと発展させることができます。
Get in Touch with Us
Get in touch with us to discuss your strategic needs and how we can help you develop a plan to accelerate your growth
Schedule a Consultation

