企業変革に投資ポートフォリオの視点が求められる理由
企業は、資産や資金の管理に厳格な基準を設けています。しかし、企業変革においては、計画全体を一度の投資判断で承認し、その後の配分を見直さないケースが少なくありません。本来、企業変革は固定的な計画としてではなく、投資ポートフォリオとして設計・管理すべきものです。
企業変革を固定的な計画として扱うことの問題点
通常の投資管理であれば、一度決めた投資配分を3年間も見直さずに放置することは、CFO(最高財務責任者)にとって考えにくいでしょう。しかし、3年間にわたるサプライチェーン変革では、同じようなことが起こり得ます。当初の事業計画に基づいて予算と実施範囲が確定すると、その後は見直しが行われないまま、プロジェクトの完了まで計画どおりに進められるケースがあります。こうした課題は、調達業務の診断においても見られます。
「計画」には、固定された実施範囲、一度の承認、完了期限があります。一方、「ポートフォリオ」は、複数の投資対象で構成され、段階的に資金を配分しながら、次にどこへ経営資源を投入すべきかを継続的に判断するものです。これは単なる考え方の違いではなく、企業変革における資金配分やガバナンス、進捗管理のあり方そのものを変えるものです。
企業変革では、投資管理ほど厳格な資源配分が行われていない
企業変革の成果に関する調査結果は、必ずしも楽観的ではありません。あるコンサルティング会社が2024年に400人以上の経営幹部を対象に実施した調査では、大企業の約3分の1が常に何らかの変革に取り組んでいる一方、当初設定した目標を達成できている企業はわずか12%でした。
資本配分については、別の大手コンサルティング会社が米国企業1,600社以上を15年間にわたって調査したところ、企業が事業間で再配分する資本は、平均して年間8%でした。また、全体の約3分の1の企業では、再配分される資本はわずか1%にとどまっていました。
一方、資本を積極的に再配分する企業の株主リターンは約10%であったのに対し、再配分が進まない企業では約6%でした。20年間で比較すると、積極的に資本を再配分する企業の価値は、そうでない企業の約2倍に達するという結果が示されています。これらの調査結果を踏まえると、重要な課題が浮かび上がります。
企業変革が十分な成果を生み出せない原因は、必ずしも施策の選定ミスにあるわけではありません。実際の成果が最も不確かなプロジェクト承認時点で経営資源の配分を固定し、その後の状況に応じて見直していないことが、大きな要因となっています。
なぜ企業変革は固定的な計画として設計されるのか
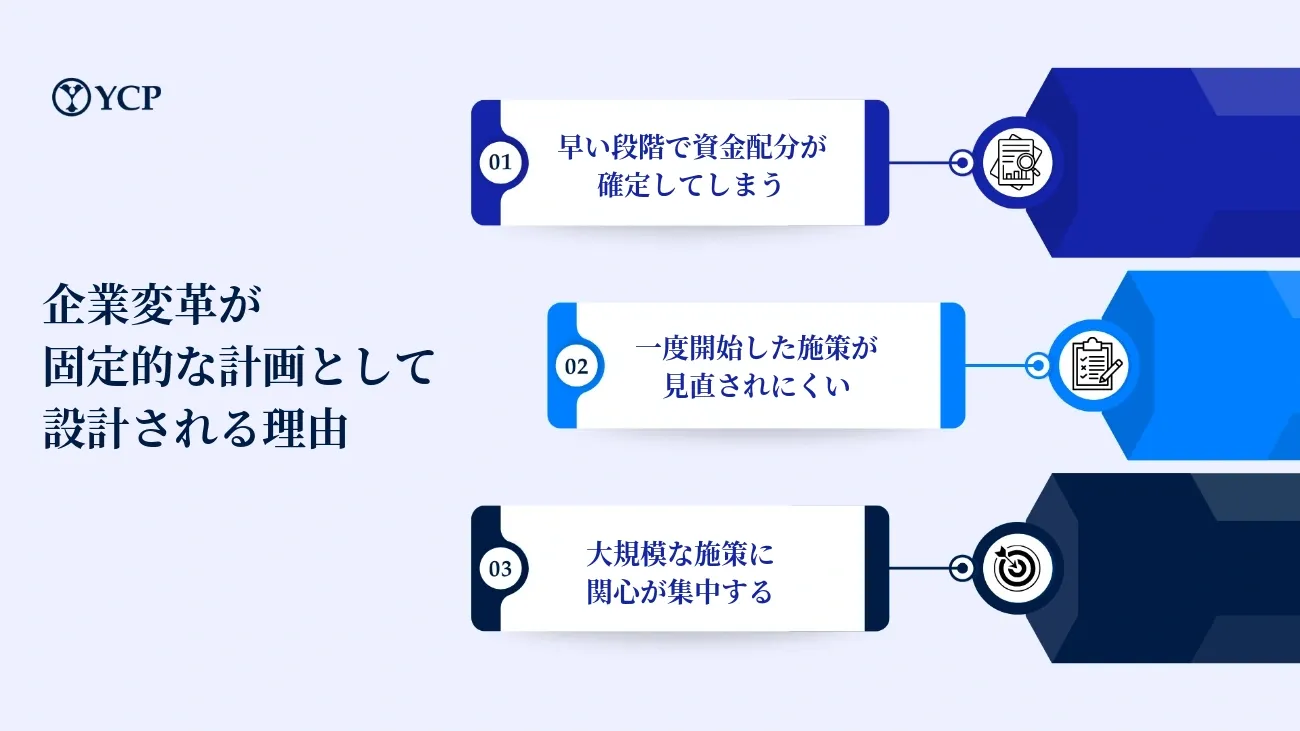
企業変革が固定的な計画として進められやすい背景には、3つの構造的な課題があります。
1. 早い段階で資金配分が確定してしまう
プロジェクトの成果について最も不確実性が高い初期段階で、事業計画に基づいて必要な資金が一括で配分されます。その後、投資判断を改めて行う仕組みが組み込まれていないケースが少なくありません。
2. 一度開始した施策が見直されにくい
新たな施策は追加される一方で、既存の施策が終了・中止されることはほとんどありません。例えば、2年前に開始した少額・分散購買(テールスペンド)の改善プロジェクトが、十分な成果を生み出していないにもかかわらず、継続されている場合があります。プロジェクトを終了することが、当初の判断が誤っていたと認めることにつながるためです。
また、経営幹部がスポンサーとなっている施策では、終了の判断がさらに難しくなることもあります。その結果、新たな施策が追加されつづける一方で、十分な価値を生み出さなくなった施策から経営資源を引き揚げ、別の施策へ再配分することができなくなります。
3. 大規模な施策に関心が集中する
前述のコンサルティング会社の調査では、変革プログラム全体の価値の約半分が、大規模な施策ではなく、比較的小規模な施策から生み出されていることが示されています。例えば、ERPシステムの刷新のような大規模プロジェクトには、多くの関係者の注目が集まります。
一方、40件の契約条件の再交渉については、それらを合計すればERP刷新以上の価値を生み出す可能性があっても、十分に注目されないことがあります。
規模が最も大きい施策が、必ずしも最も価値の高い投資対象とは限りません。
ポートフォリオ型の企業変革に必要な5つの原則
企業変革を投資ポートフォリオとして管理する場合、重要となるのは次の5つの原則です。
1. 個別施策を決める前に、経営資源の配分方針を定める
まず決めるべきものは、取り組み全体の構成です。短期的なコスト削減にどれだけの経営資源を配分し、事業構造や業務の仕組みを変える中長期的な取り組みにどれだけ配分するのかを検討する必要があります。
別の調査では、企業は経営資源の約70%を既存の中核業務に投入している一方、長期的なリターンの約70%は変革的な取り組みから生み出されていると報告されています。
調達領域でも、変革ロードマップの90%がソーシング施策で占められ、その他の取り組みが10%しかないといったケースが考えられます。その結果、コスト削減活動は進んでも、調達部門の業務運営モデルは変わらないという状況に陥ります。
個別の施策を組み込む前に、短期的な成果と中長期的な変革など、異なる価値創出の領域に経営資源を配分することが重要です。
2. リスクを考慮した期待価値で施策を評価する
500万ドルの効果が見込まれる施策でも、実現可能性が40%であれば、実現可能性90%で300万ドルの効果が見込まれる施策より、期待価値は低くなります。多くの事業計画では、期待される成果の規模は示されていますが、その成果を実現できる確率については十分に検討されていません。重要なのは、期待効果と実現可能性の両方を評価することです。
例えば、サプライヤーとの交渉が難航する可能性が高く、社内に推進責任者もいないカテゴリー戦略と、すでに3社の適格な代替サプライヤーが特定されている戦略とでは、同じ評価をすべきではありません。
施策の評価は、期待される効果の大きさだけでなく、実現可能性を考慮した期待価値に基づいて行うことが重要です。
3. 資金は段階的に配分する
企業変革への投資は、一度の資金投入で完結するものではなく、段階ごとに投資判断を行う仕組みとして設計することが重要です。
まず初期段階に必要な資金を配分し、成果や進捗を検証したうえで、次の段階への投資を判断します。
例えば、サプライチェーン全体の状況を一元的に把握・管理するコントロールタワーの構築において、初日から3年間分の予算を確定させる必要はありません。
資金配分は、当初の事業計画だけに従うのではなく、各段階で得られた成果や検証結果に基づいて判断することが重要です。
4. 定期的に経営資源の配分を見直す
四半期ごとのガバナンス会議に、経営資源の再配分を判断する機会を組み込むことが重要です。これは単なる進捗報告ではなく、次にどの施策へ資金や人員を振り向けるべきかを判断する場です。現状維持を前提とせず、必要に応じて経営資源の配分を変更することを基本とします。
ガバナンスには、進捗を確認するだけでなく、今後最も大きな価値を生み出せる領域に経営資源を配分する役割が求められます。
5. 開始前に撤退条件を定める
すべての施策について、終了・中止を判断する条件と期限を、あらかじめ定めておく必要があります。プロジェクトの中止が担当者の評価やキャリアに悪影響を及ぼすのであれば、施策を終了する判断は行われにくくなります。その結果、十分な成果を生み出していないにもかかわらず、誰も終了を判断できない施策がポートフォリオ内に蓄積していきます。
本格的な投資を行う前に、各施策の撤退条件を明確にしておくことが重要です。
投資ポートフォリオの考え方を応用する際の注意点
ただし、金融資産の投資ポートフォリオと企業変革の施策群を、完全に同じように扱えるわけではありません。金融投資では、値動きの異なる資産を組み合わせることでリスクの分散を図ります。一方、企業変革では、複数の施策が同じERPシステムやマスターデータ、担当チームに依存していることがあり、それぞれのリスクが独立しているとは限りません。
ある研究では、変革が失敗する可能性を高める最も重要な要因として、優秀な人材への業務の過度な集中が挙げられています。投資ポートフォリオの考え方に当てはめると、これは複数の投資対象に共通するリスク要因が存在している状態です。
例えば、Source-to-Pay(S2P:ソーシングから支払いまでの一連の業務)の自動化、サプライヤーの集約、データガバナンスの強化が、いずれも同じカテゴリー担当チームの人材に依存している場合があります。
したがって、企業変革では施策を分散させるだけでなく、施策間の依存関係を把握し、共通するリスクを適切に管理することが重要です。
全体像を把握できなければ、ポートフォリオは管理できない
ここまで紹介した原則は、企業が次の情報を把握していることを前提としています。しかし、実際にはこれらを十分に可視化できていない企業も少なくありません。
現在進行しているすべての施策
実現可能性を考慮した各施策の期待価値
各施策が依存しているシステムや業務、ほかの施策
各施策に必要な人員や担当者
投資ファンドの運用担当者であれば、保有資産の一覧や残高が正しく照合されていない状態で、投資判断を行うことはありません。しかし、多くの企業変革の推進組織では、施策の全体像が十分に把握されないまま、計画や進捗の管理が行われています。
そのため、ポートフォリオ型の企業変革に向けた第一歩は、経営資源の配分を決めることではありません。まず、現状を正確に把握することです。どこに追加投資すべきかを判断する前に、現在どのような施策が進行し、それぞれにどの程度の価値があり、何に依存しているのかを明らかにする必要があります。
企業変革を投資ポートフォリオとして管理するために
企業変革が十分な成果を生み出せない原因は、必ずしも施策の選定にあるわけではありません。問題となるのは、一度決定した施策や経営資源の配分を、その後も見直さないことです。複数の施策がまとめて承認され、資金が配分された後、市場環境やサプライヤーの状況、組織の内部環境が変化しても、当初の計画がそのまま継続されるケースがあります。
しかし、投資ポートフォリオは、一度構築すれば完了するものではありません。状況の変化に応じて、継続的に評価・管理するものです。
そのため、企業変革の責任者に求められるのは、「当初の計画どおりに実行できたか」という確認だけではありません。「最も大きな価値を生み出せる施策に、人材、資金、経営上の関心を継続的に配分できているか」 という視点です。企業変革を固定的な計画として管理するのではなく、投資ポートフォリオとして継続的に評価・調整することが、変革の成果を高めるために重要です。
Get in Touch with Us
Get in touch with us to discuss your strategic needs and how we can help you develop a plan to accelerate your growth
Schedule a Consultation