カテゴリー別調達戦略に投資の視点が求められる理由
カテゴリー別調達戦略の策定では、クラリッチ・マトリクス、サプライヤーのセグメンテーション、各サブカテゴリーのSWOT分析、長期的な需要予測など、さまざまな分析手法が活用されています。
しかし、こうした分析を網羅し、精緻な戦略を策定していても、CFO(最高財務責任者)から「この取り組みから、どのような投資対効果が得られるのか」と問われたとき、明確に答えられるとは限りません。
その背景には、カテゴリー戦略が調達計画の策定に重点を置く一方で、経営資源の配分や投資対効果を判断するための視点が十分に組み込まれていないという課題があります。
調達計画を策定することと、経営資源の配分を判断するための戦略を構築することは、本質的に異なります。この違いを認識しなければ、調達部門が経営上の意思決定に関与する機会を十分に生かせなくなる可能性があります。
従来のカテゴリー戦略は、異なる時代の課題に対応するものだった
従来のカテゴリー戦略では、主に次のような問いに答えることが重視されてきました。
どのサプライヤーと取引しているのか
どの程度の調達支出が発生しているのか
どこにリスクが存在するのか
調達先をどのように集約できるのか
いずれも重要な問いですが、その多くは過去の実績を分析するものであり、将来を見据えていても、主にリスクを防ぐための視点にとどまっています。
この枠組みが確立されたのは、比較的安定した調達環境のなかで、供給リスクから事業を守り、コストを削減することが調達部門の主な役割だった時代です。
しかし、現在の事業環境は大きく変わっています。サプライチェーンの混乱は、サプライヤーの倒産だけでなく、ホルムズ海峡をめぐる紛争によっても発生します。また、原材料価格は不作だけでなく、新たな関税政策の発表によっても変動します。
こうした環境のなかで、企業が調達部門に求めているのは、供給リスクから事業を守ることだけではありません。将来の変化に備え、競争上有利な立場を築くための戦略的な判断も求められています。
これは、従来の調達管理というよりも、投資判断に近い考え方です。カテゴリー戦略にも、投資戦略の視点を取り入れる必要があります。
カテゴリー戦略に「投資の視点」を取り入れるとは
ここでいう投資戦略とは、調達部門が金融資産のポートフォリオを直接運用することではありません。投資判断に用いられる考え方や規律を、調達カテゴリーの管理に応用することを意味します。
1. 各カテゴリーを単なる支出項目ではなく、経営資源の配分対象として捉える
金融資産のポートフォリオ管理では、単に個々の資産をどう管理するかだけでなく、なぜその資産に投資するのか、どの程度の期間保有するのか、投資の前提が崩れた場合にどう対応するのかといった点を検討します。カテゴリー戦略においても、支出額の大きい主要カテゴリーに対し、同様の視点で判断することが重要です。
しかし、多くの調達部門では、カテゴリーごとのソーシング計画は策定されていても、そこに経営資源を配分する根拠となる戦略仮説が明確になっていません。調達活動の内容だけでなく、なぜそのカテゴリーに投資するのかという判断の根拠を示す必要があります。
2. 経営資源の配分には機会費用が伴う
カテゴリー担当者が費やす時間も、サプライヤーとの取引関係に投じる資金も、ほかの用途に配分できたはずの経営資源です。例えば、今年は包装資材よりもニッケル部品の調達に戦略的なリソースを集中させる場合、その判断の根拠を明確にする必要があります。理由を説明できないまま、目の前の緊急性が高い課題にリソースを投入しているだけでは、戦略的な経営資源の配分とはいえません。
3. コスト削減額だけでなく、リスク調整後の価値で判断する
地政学的リスクの高い地域にある単一のサプライヤーからの調達で12%のコスト削減を実現した場合と、調達先を多様化し、安定した供給体制のもとで6%の削減を実現した場合では、その価値は同じではありません。削減率だけを比較すると前者のほうが優れて見えますが、実際には供給途絶などのリスクも考慮する必要があります。投資の視点を取り入れることで、コスト削減効果とリスクを別々に評価するのではなく、リスクを踏まえた総合的な価値として判断できるようになります。
4. 戦略の見直しを危機対応ではなく、定期的な管理活動にする
投資家は、大きな問題が発生したときだけポートフォリオを見直すわけではありません。あらかじめ定めた周期で投資配分を確認し、必要に応じて調整します。
一方、カテゴリー戦略では、サプライヤーに問題が発生したときや契約更新の時期になって初めて、戦略を見直すケースが少なくありません。投資の考え方を取り入れるなら、例えば四半期ごとにカテゴリーの状況を確認し、当初の戦略仮説が依然として妥当かどうかを検証します。問題の有無や成果の大小にかかわらず、定期的に戦略を見直すことが重要です。
なぜ今、カテゴリー戦略の転換が必要なのか
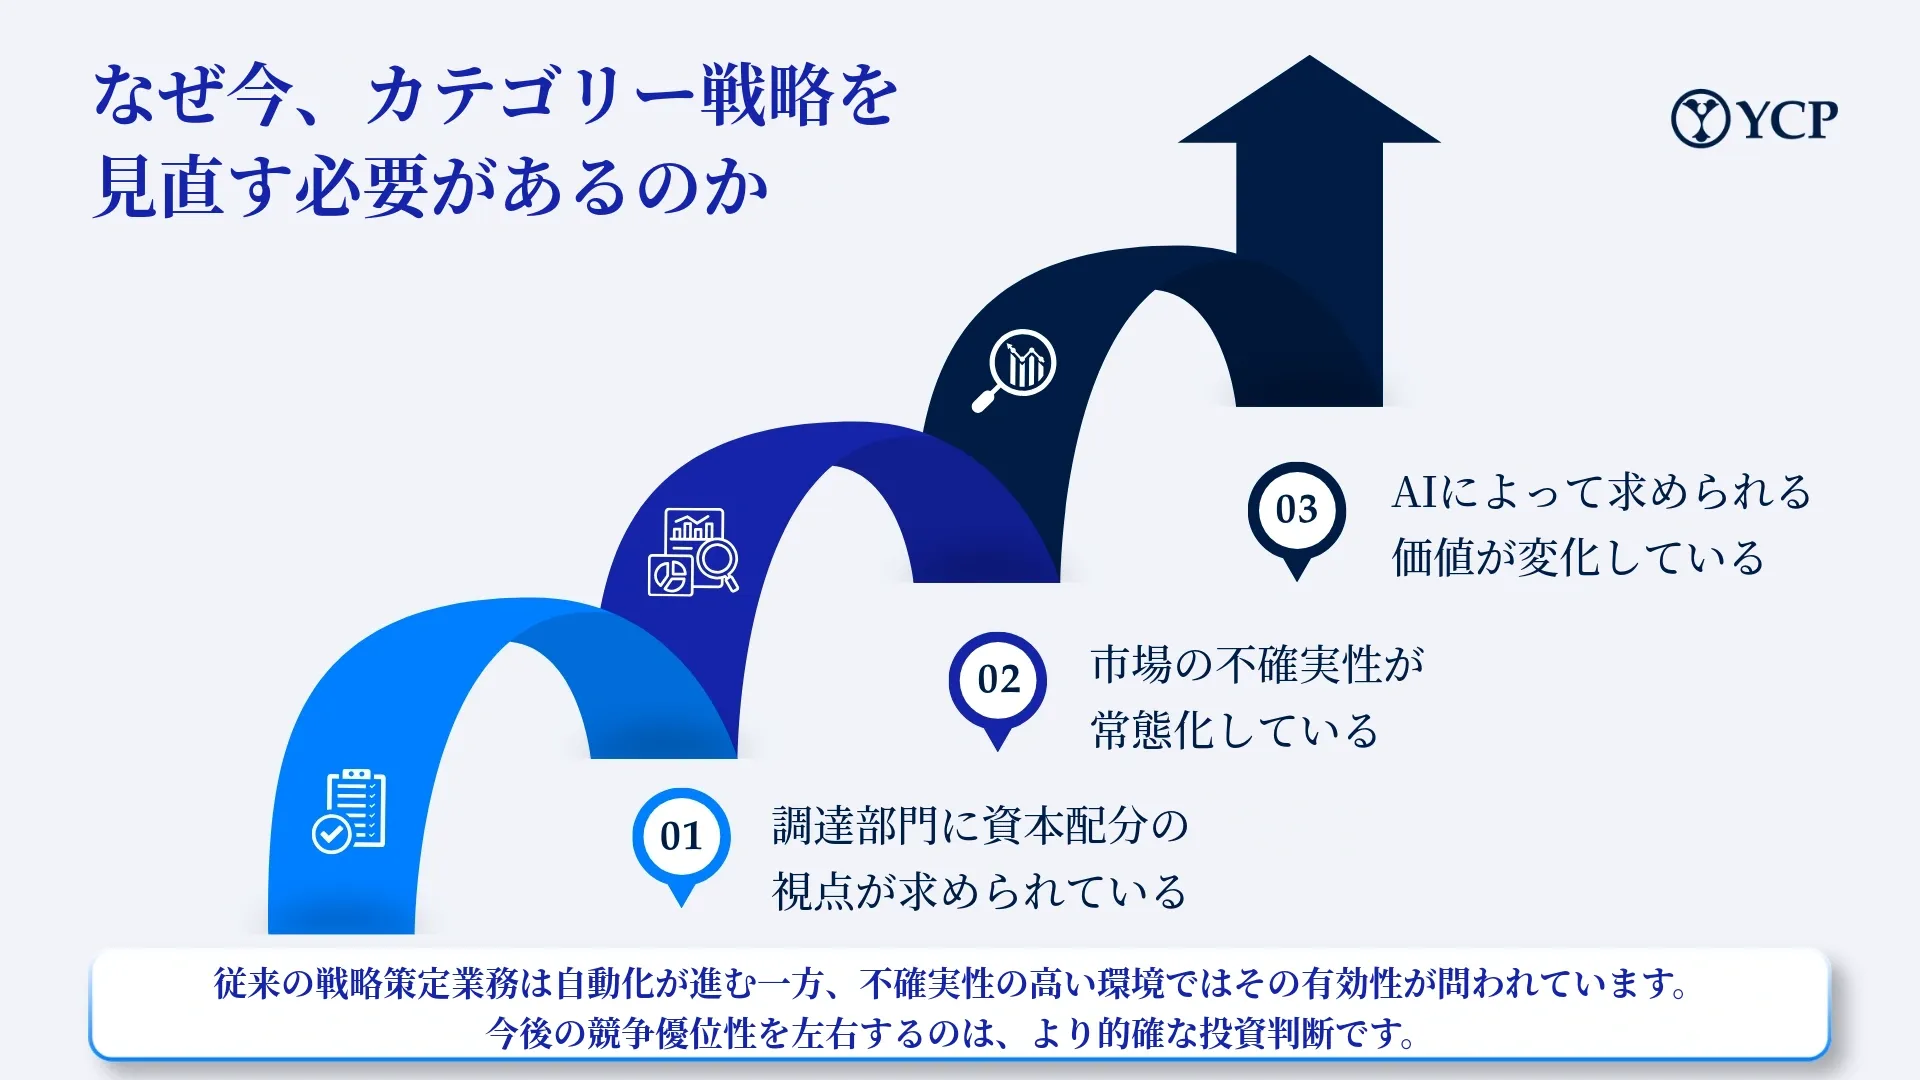
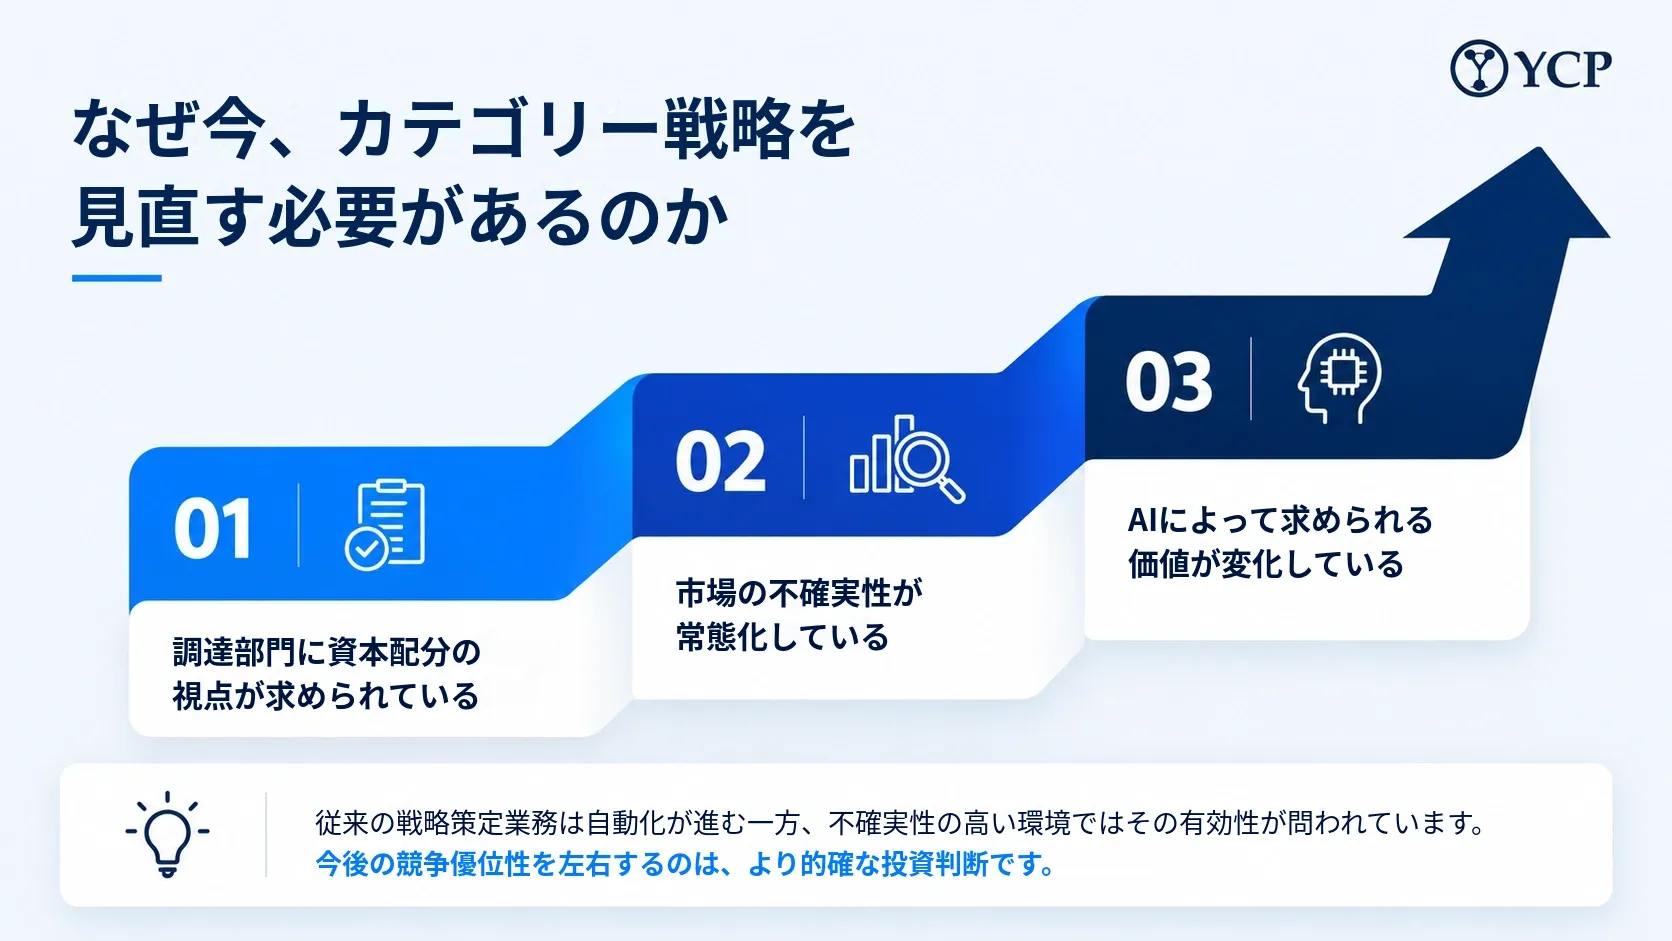
現在、カテゴリー戦略の見直しを急ぐべき理由として、3つの変化が重なっています。
1. 調達部門に資本配分の視点が求められている
経営層や取締役会は、これまで主にCFOや財務部門に向けていたような問いを、調達部門の責任者にも投げかけるようになっています。
企業が抱えるリスクをどのように管理しているのか
サプライヤーの育成・開発に向けて、どこに資金を投入すべきか
内製か外部調達かの判断は、資金調達や資本配分の観点からも検討すべきではないか
カテゴリー担当者がこうした問いに答えられなければ、代わりにほかの部門が判断することになります。その結果、調達部門が経営上の意思決定に関与する機会は減少してしまいます。
2. AIによってカテゴリー戦略に求められる能力が変化している
AIや自動化技術によって、データ収集、支出分析、サプライヤー評価など、従来のカテゴリー戦略策定に必要だった作業の所要時間は大幅に短縮されています。こうした変化によって、今後の差別化要因は、どれだけ精緻な分析表やマトリクスを作成できるかではなく、どれだけ的確な戦略仮説を構築できるかに移っていきます。定型的な分析作業は標準化・自動化が進む一方で、分析結果を踏まえて判断を下し、戦略を構築する能力の重要性は高まっています。
3. 市場の不確実性が常態化している
湾岸地域の緊張、関税政策の急激な変更、為替変動などを背景に、2年前には低リスクと評価されていた調達カテゴリーが、現在も同じ水準のリスクにあるとは限りません。安定した市場環境を前提に策定されたカテゴリー戦略は、承認された時点ですでに市場の実態と合わなくなっている可能性があります。
実務では何を変えるべきか
カテゴリー戦略を投資戦略の視点で捉えるといっても、既存の仕組みを全面的に作り直す必要はありません。重要なのは、カテゴリー計画を策定する前に、検討すべき問いを変えることです。
従来の問い:「このカテゴリーのソーシング戦略は何か?」
新たな問い:「このカテゴリーに対する戦略仮説は何か。また、どのような状況になれば、その仮説を見直すべきか?」
従来の問い:「どれだけコストを削減できるか?」
新たな問い:「このカテゴリーのリスク調整後の価値はどの程度か。また、経営資源を配分するだけの価値があるか?」
従来の対応: 契約更新のタイミングに合わせてカテゴリー戦略を見直す。
新たな対応: 投資ファンドが保有資産を定期的に見直すように、問題の発生有無にかかわらず、あらかじめ定めた周期でカテゴリー戦略を再評価する。
従来の対応: コスト削減額を唯一のKPIとして使用する。
新たな対応: 主要カテゴリーのリスクとリターンを一覧化し、個別の調達計画ではなく、ポートフォリオ全体として経営層が状況を判断できるようにする。
これらの取り組みに、新たなツールの導入や6か月に及ぶ大規模な変革プログラムが必ずしも必要なわけではありません。求められるのは、カテゴリー担当者が、予算を管理する購買担当者としてだけではなく、ポートフォリオ全体の価値を考えながら経営資源を配分する立場で判断することです。
成果への責任を担うということ
投資の視点を取り入れたカテゴリー戦略への転換は、必ずしも容易ではありません。カテゴリー担当者に対して、業務プロセスの遂行だけでなく、その結果に対する責任が求められるためです。
従来のソーシング計画であれば、成果を説明することは比較的容易です。RFQ(見積依頼)を実施し、価格交渉を行い、目標とするコスト削減額を達成したことを示せばよいからです。
しかし、戦略仮説は必ずしも正しいとは限りません。判断の前提が変化したり、当初の見通しが誤っていたりする場合には、その仮説を見直す必要があります。こうした判断と成果に対する説明責任を担うことが、調達部門の経営上の意思決定への関与を強めることにつながります。
今後のカテゴリー戦略で重要なのは、サプライヤーのセグメンテーションを詳細に整理することだけではありません。次の2つの問いに、明確かつ簡潔に答えられることです。
「なぜ、このカテゴリーに資金やリソースを配分すべきなのか?」
「どのような状況になれば、その判断を変更すべきなのか?」
カテゴリー計画から投資仮説へ
カテゴリー戦略に求められている本質的な変化は、まさにこの点にあります。今後のカテゴリー戦略は、調達部門が何を実行する予定なのかを説明するだけの文書であってはなりません。どのカテゴリーに資金や時間などの経営資源を配分し、なぜそこに投資するのかを明確に示す必要があります。
カテゴリー戦略には、調達部門が何を実行するかだけでなく、どのカテゴリーになぜ経営資源を配分するのか、そしてどのような価値が期待できるのかを明確に示すことが求められています。
Get in Touch with Us
Get in touch with us to discuss your strategic needs and how we can help you develop a plan to accelerate your growth
Schedule a Consultation